Domain bebp.de kaufen?
Wir ziehen mit dem Projekt
bebp.de um.
Sind Sie am Kauf der Domain
bebp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bebp.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Yogi Tea Grüne Energie Bio 30.6 GProdukteigenschaften: Die japanischen Mönche, die Grüntee kultivierten, schätzten seine lang anhaltenden, belebenden, leicht energetisierenden Wirkungen für ihre Meditationspraxis. Um seinen Genuss zu zelebrieren, entwickelten sie die japanische Teezeremonie. Jene leichte Wachheit und verstärkte Aufmerksamkeit, die uns grüner Tee schenkt, wollten wir in der ,Grünen Energie' noch unterstreichen. Wir haben kleine Mengen vom Samen des Guaranastrauches hinzugefügt, der den Einwohnern des südamerikanischen Amazonasbeckens seit jeher Ausdauer verlieh. Beide Ingredienzien unterstützen sich in ihren leichten, lang anhaltenden energetisierenden Eigenschaften. So möchte ,Grüne Energie' uns in unseren fordernden, täglichen Unternehmungen erfolgreich begleiten. Die liebliche Note verleihen weitere Kräuterauszüge. Zubereitung: Übergießen Sie den Teebeutel mit 250 ml kochendem Wasser und lassen ihn für etwa 5 Minuten ziehen. Zutaten: grüner Tee*, Zitronengras*, Guarana*, Pfefferminze*, Ingwer*, natürliches Aroma, Holunderblüten*, schwarzer Pfeffer*, getrocknetes Kombuchagetränk*, Zitronenverbene* *= Die mit * gekennzeichneten Zutaten stammen aus kontrolliert ökologischem Anbau. Quelle: www.yogitea.eu Stand: 09/20142,95 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
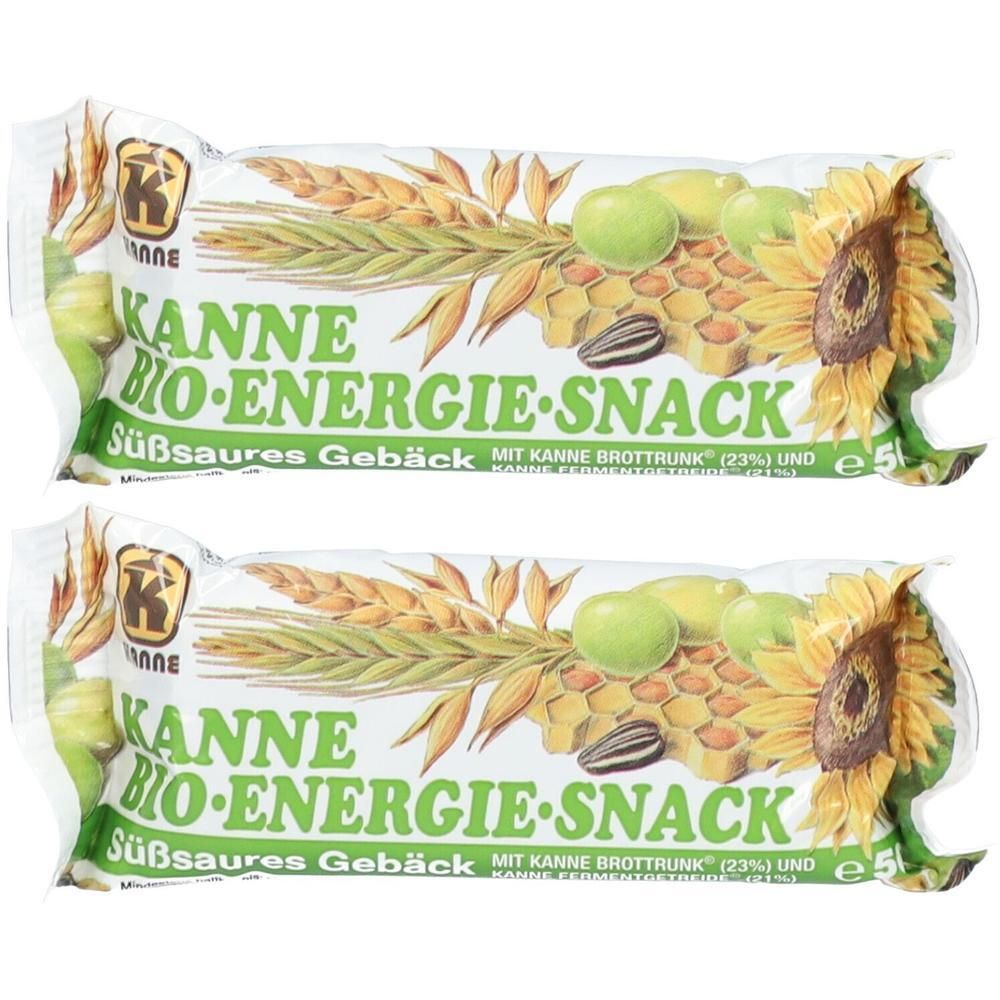
Kanne Energie Snack Riegel Bio 2x 2x50 gBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Kanne Bio Energie-Snack 50 gKanne Bio Energie-SnackDer Kanne Bio Energie-Snack ist ein ballaststoffreicher Riegel, der sich ideal für Schule, Arbeit, Sport oder Freizeit eignet. Mit einer Kombination aus Bienenhonig, Kanne Enzym-Fermentgetreide, Sonnenblumenkernen und Rosinen liefert er natürliche Energie für den Tag. Alle Zutaten stammen aus biologischem Anbau, und der Riegel ist sowohl gesund als auch schmackhaft. der Energiespender, ideal für unterwegs vegetarisch natürlich BIOZutaten:Bienenhonig*, Brottrunk und Fermentgetreide (Quellwasser, Vollkornbrot* (Roggenvollkornmehl*, Wasser, Weizenvollkornmehl*, Natursauerteig* [Roggenvollkornmehl*, Wasser], Salz, Hafervollkornmehl*)) Sonnenblumenkerne*, Rosinen*, Hafer** Zutaten aus biologischem Anbau Nährwertinformationen 100 g Kanne Bio Energie-Snack enthalten durchschnittlich: Energie: 1566 kJ / 374 kcal Fett: 16 g davon gesättigte Fettsäuren: 1,9 g einfach ungesättigte Fettsäuren: 3 g mehrfach ungesättigte Fettsäuren: 9,5 g Kohlenhydrate: 47 g davon Zucker: 31 g Eiweiß: 8,8 g Salz: < 0,01 g 1 Riegel enthält durchschnittlich: Energie: 783 kJ / 187 kcal Fett: 8 g davon gesättigte Fettsäuren: 1 g einfach ungesättigte Fettsäuren: 3 g mehrfach ungesättigte Fettsäuren: 4,8 g Kohlenhydrate: 23,5 g davon Zucker: 15,5 g Eiweiß: 4,4 g Salz: < 0,01 g Verzehrempfehlung:Der Kanne Bio Energie-Snack eignet sich ideal als Zwischenmahlzeit während der Arbeit, in der Schule oder beim Sport.Hinweis:Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung:Kühl, trocken und lichtgeschützt lagern. Bitte beachten Sie ggf. weitere Lagerhinweise auf der Verpackung.Nettofüllmenge:50 gHerstellerdaten:Kanne Brottrunk GmbH & Co. Betriebs-KG Bahnhofstr. 6859379 Selm-BorkDeutschland2,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Yogi Bio-Tee »Grüne Energie«Grüntee mit Kräutern, Guarana und Kombucha Herb-fruchtig, energetisierend, konzentriert.Grüntee fördert unsere innere Wachheit und Konzentration. Das gibt uns einen besseren Durchblick und eine bewusste Präsenz. Die herb-fruchtige Geschmacksnote und das Ausdauer schenkende Guarana aus dem Regenwald unterstreichen diese Aspekte. Die liebliche Note verleihen weitere Kräuterauszüge wie Holunderblüte, getrockneter Kombuchaextrakt oder Zitronenverbene.9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yogi Tea Grüne Energie Bio 30.6 GProdukteigenschaften: Die japanischen Mönche, die Grüntee kultivierten, schätzten seine lang anhaltenden, belebenden, leicht energetisierenden Wirkungen für ihre Meditationspraxis. Um seinen Genuss zu zelebrieren, entwickelten sie die japanische Teezeremonie. Jene leichte Wachheit und verstärkte Aufmerksamkeit, die uns grüner Tee schenkt, wollten wir in der ,Grünen Energie' noch unterstreichen. Wir haben kleine Mengen vom Samen des Guaranastrauches hinzugefügt, der den Einwohnern des südamerikanischen Amazonasbeckens seit jeher Ausdauer verlieh. Beide Ingredienzien unterstützen sich in ihren leichten, lang anhaltenden energetisierenden Eigenschaften. So möchte ,Grüne Energie' uns in unseren fordernden, täglichen Unternehmungen erfolgreich begleiten. Die liebliche Note verleihen weitere Kräuterauszüge. Zubereitung: Übergießen Sie den Teebeutel mit 250 ml kochendem Wasser und lassen ihn für etwa 5 Minuten ziehen. Zutaten: grüner Tee*, Zitronengras*, Guarana*, Pfefferminze*, Ingwer*, natürliches Aroma, Holunderblüten*, schwarzer Pfeffer*, getrocknetes Kombuchagetränk*, Zitronenverbene* *= Die mit * gekennzeichneten Zutaten stammen aus kontrolliert ökologischem Anbau. Quelle: www.yogitea.eu Stand: 09/20142,95 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Kanne Energie Snack Riegel Bio 2x 2x50 gBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise.Set enthält2x Kanne Bio Energie-Snack 50 gKanne Bio Energie-SnackDer Kanne Bio Energie-Snack ist ein ballaststoffreicher Riegel, der sich ideal für Schule, Arbeit, Sport oder Freizeit eignet. Mit einer Kombination aus Bienenhonig, Kanne Enzym-Fermentgetreide, Sonnenblumenkernen und Rosinen liefert er natürliche Energie für den Tag. Alle Zutaten stammen aus biologischem Anbau, und der Riegel ist sowohl gesund als auch schmackhaft. der Energiespender, ideal für unterwegs vegetarisch natürlich BIOZutaten:Bienenhonig*, Brottrunk und Fermentgetreide (Quellwasser, Vollkornbrot* (Roggenvollkornmehl*, Wasser, Weizenvollkornmehl*, Natursauerteig* [Roggenvollkornmehl*, Wasser], Salz, Hafervollkornmehl*)) Sonnenblumenkerne*, Rosinen*, Hafer** Zutaten aus biologischem Anbau Nährwertinformationen 100 g Kanne Bio Energie-Snack enthalten durchschnittlich: Energie: 1566 kJ / 374 kcal Fett: 16 g davon gesättigte Fettsäuren: 1,9 g einfach ungesättigte Fettsäuren: 3 g mehrfach ungesättigte Fettsäuren: 9,5 g Kohlenhydrate: 47 g davon Zucker: 31 g Eiweiß: 8,8 g Salz: < 0,01 g 1 Riegel enthält durchschnittlich: Energie: 783 kJ / 187 kcal Fett: 8 g davon gesättigte Fettsäuren: 1 g einfach ungesättigte Fettsäuren: 3 g mehrfach ungesättigte Fettsäuren: 4,8 g Kohlenhydrate: 23,5 g davon Zucker: 15,5 g Eiweiß: 4,4 g Salz: < 0,01 g Verzehrempfehlung:Der Kanne Bio Energie-Snack eignet sich ideal als Zwischenmahlzeit während der Arbeit, in der Schule oder beim Sport.Hinweis:Die angegebene empfohlene Tagesmenge darf nicht überschritten werden. Aufbewahrung:Kühl, trocken und lichtgeschützt lagern. Bitte beachten Sie ggf. weitere Lagerhinweise auf der Verpackung.Nettofüllmenge:50 gHerstellerdaten:Kanne Brottrunk GmbH & Co. Betriebs-KG Bahnhofstr. 6859379 Selm-BorkDeutschland2,79 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Energie-Tee Klosterkräuter-Tee Bio Salus 15 STProdukteigenschaften: Bezeichnung: Lebensmittel, Kräutertee Verwendung/Anwendung/Verzehrempfehlung: Den Filterbeutel in einer Tasse mit 200 ml sprudelnd kochendem Wasser übergießen und ca. 10 Minuten ziehen lassen. Nährwertdeklaration: Der Brennwert wie auch die Mengen an Nährstoffen sind nur geringfügig. Zutaten: Sanddorn*, Hagebuttenschalen*, Grünes Hafer kraut*, Holunderblüten*, Weißdornfrüchte*, Zitronenverbenenblätter*, Rosmarinblätter*, Galgant*, Fenchelfrüchte bitter*, Ringelblumenblüten*. * aus ökologischem Landbau Allergene: Hafer Nettofüllmenge: 15 Filterbeutel = 30 g Aufbewahrungsbedingungen: Die Filterbeutel trocken, kühl und dunkel aufbewahren. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Salus Gruppe Bahnhofstraße 24 83052 Bruckmühl Weitere Hinweise: Von Natur aus glutenfrei. Aroma pflanzlicher Herkunft, ohne mikrobiologische und enzymatische Verfahren hergestellt. Achten Sie auf eine abwechslungsreiche, ausgewogene Ernährung und gesunde Lebensweise. Quelle: www.salus.de Stand: 11/20233,49 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.